光伏设备国产化现状与展望
光伏产业是中国少数具有国际竞争优势的战略性新兴产业之一,而光伏设备作为产业链的基石,其国产化进程直接关系到整个行业的自主可控与全球竞争力。经过十余年的高速发展,中国光伏设备已从最初的完全依赖进口,成长为全球最大的生产国和出口国,国产化率显著提升。本文将从整线、关键环节、核心零部件等层面梳理光伏设备国产化现状,并分析面临的挑战与未来趋势。
一、整线设备国产化:从跟跑到并跑
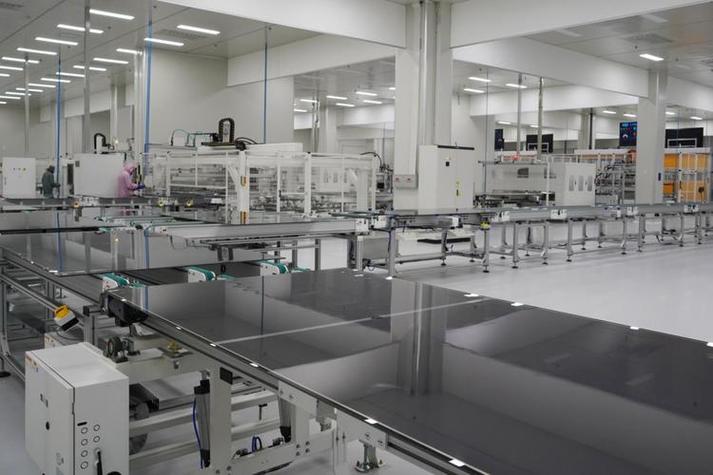
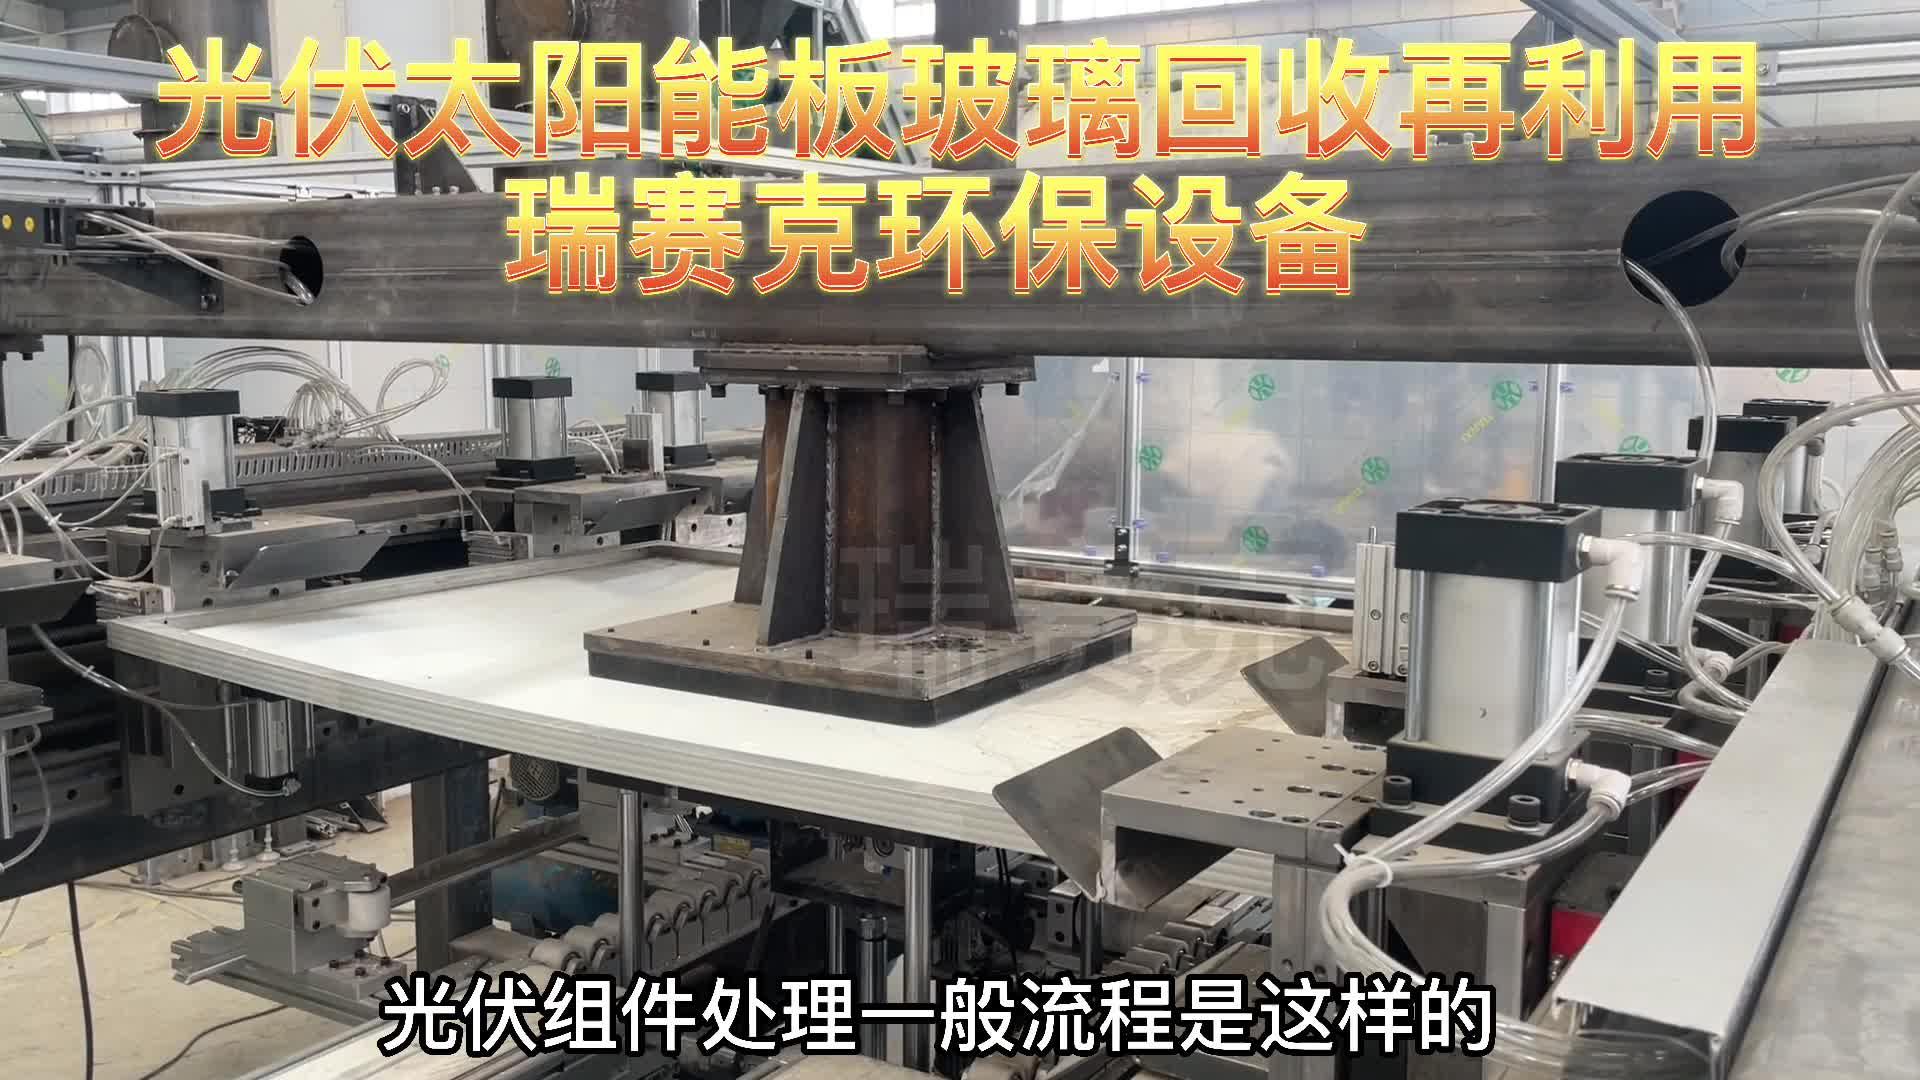
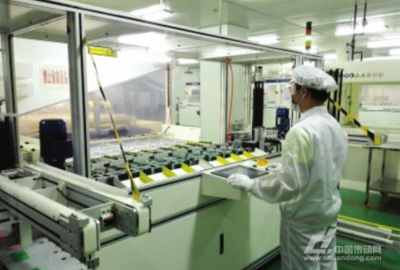
在硅片、电池片、组件三大环节,国产设备已基本实现整线供应能力。硅片端,单晶炉、切片机、清洗机等核心设备国产化率超过90%,以晶盛机电、连城数控为代表的企业占据主导地位,其中单晶炉已全面替代进口。电池片端,国产设备在PERC、TOPCon、HJT等主流技术路线上均实现整线交付,迈为股份、捷佳伟创、北方华创等企业在丝网印刷、PECVD、扩散炉等关键设备上具备与国际巨头竞争的实力。组件端,串焊机、层压机、测试仪等设备国产化率高达95%以上,奥特维、先导智能等企业不仅满足国内需求,还大量出口海外。
二、关键环节突破与短板
尽管整体国产化率亮眼,但部分高端环节仍存在短板。例如,高精度激光掺杂设备(SE)虽已国产化,但部分核心光学器件依赖进口;HJT电池所需的 PECVD 设备在镀膜均匀性和产能上与国际领先水平仍有差距;钙钛矿及叠层电池等前沿技术的设备尚处于研发阶段,未形成成熟供应链。用于大尺寸硅片切割的金刚线母线、高纯石英砂等关键材料也一定程度依赖进口。
三、核心零部件:国产化最后一公里
光伏设备的性能很大程度上取决于核心零部件的水平。目前,真空泵、射频电源、质量流量计、精密轴承等高端零部件仍以进口为主,如爱德华兹真空泵、MKS射频电源等。这些部件直接影响到设备的稳定性、良率和产能。国内企业如汉钟精机、英杰电气等开始在真空泵和电源领域发力,部分产品已通过验证并批量应用,但整体国产化率仍不足30%。核心零部件的突破,是光伏设备真正实现自主可控的关键。
四、挑战与机遇
当前,光伏设备国产化面临的主要挑战包括:一是技术迭代加速,设备需不断适应新工艺,研发投入压力大;二是国际供应链不确定性增加,部分高端零部件存在“卡脖子”风险;三是行业竞争激烈,价格战可能挤压设备企业的利润空间,影响创新动力。但机遇同样巨大:全球能源转型趋势下,光伏装机需求持续增长,为设备企业提供了广阔市场;国家政策对智能制造、首台(套)装备的支持,促进了国产设备的推广;国内光伏产业链的集聚效应,为设备与工艺的协同创新提供了便利。
五、趋势与建议
光伏设备国产化将呈现以下趋势:一是从整线国产化向核心零部件国产化纵深发展;二是数字化、智能化水平成为设备竞争力的重要维度,如基于AI的工艺控制、远程运维等;三是设备企业与下游电池组件厂商的绑定更加紧密,共同开发定制化设备。为此,建议加大核心零部件研发的政策与资金支持,推动产学研用协同攻关;鼓励设备企业全球化布局,通过海外设厂、技术合作等方式融入全球供应链;关注钙钛矿、叠层电池等新技术带来的设备机会,提前布局下一代技术。
中国光伏设备国产化已取得举世瞩目的成就,整线供应能力全球领先,但核心零部件与部分高端环节仍需突破。在“双碳”目标与全球能源革命的背景下,持续深化国产化、攻克关键短板,将不仅巩固中国光伏产业的全球优势,也为全球能源转型贡献中国力量。